三、人有多少:一个 65% 的结构
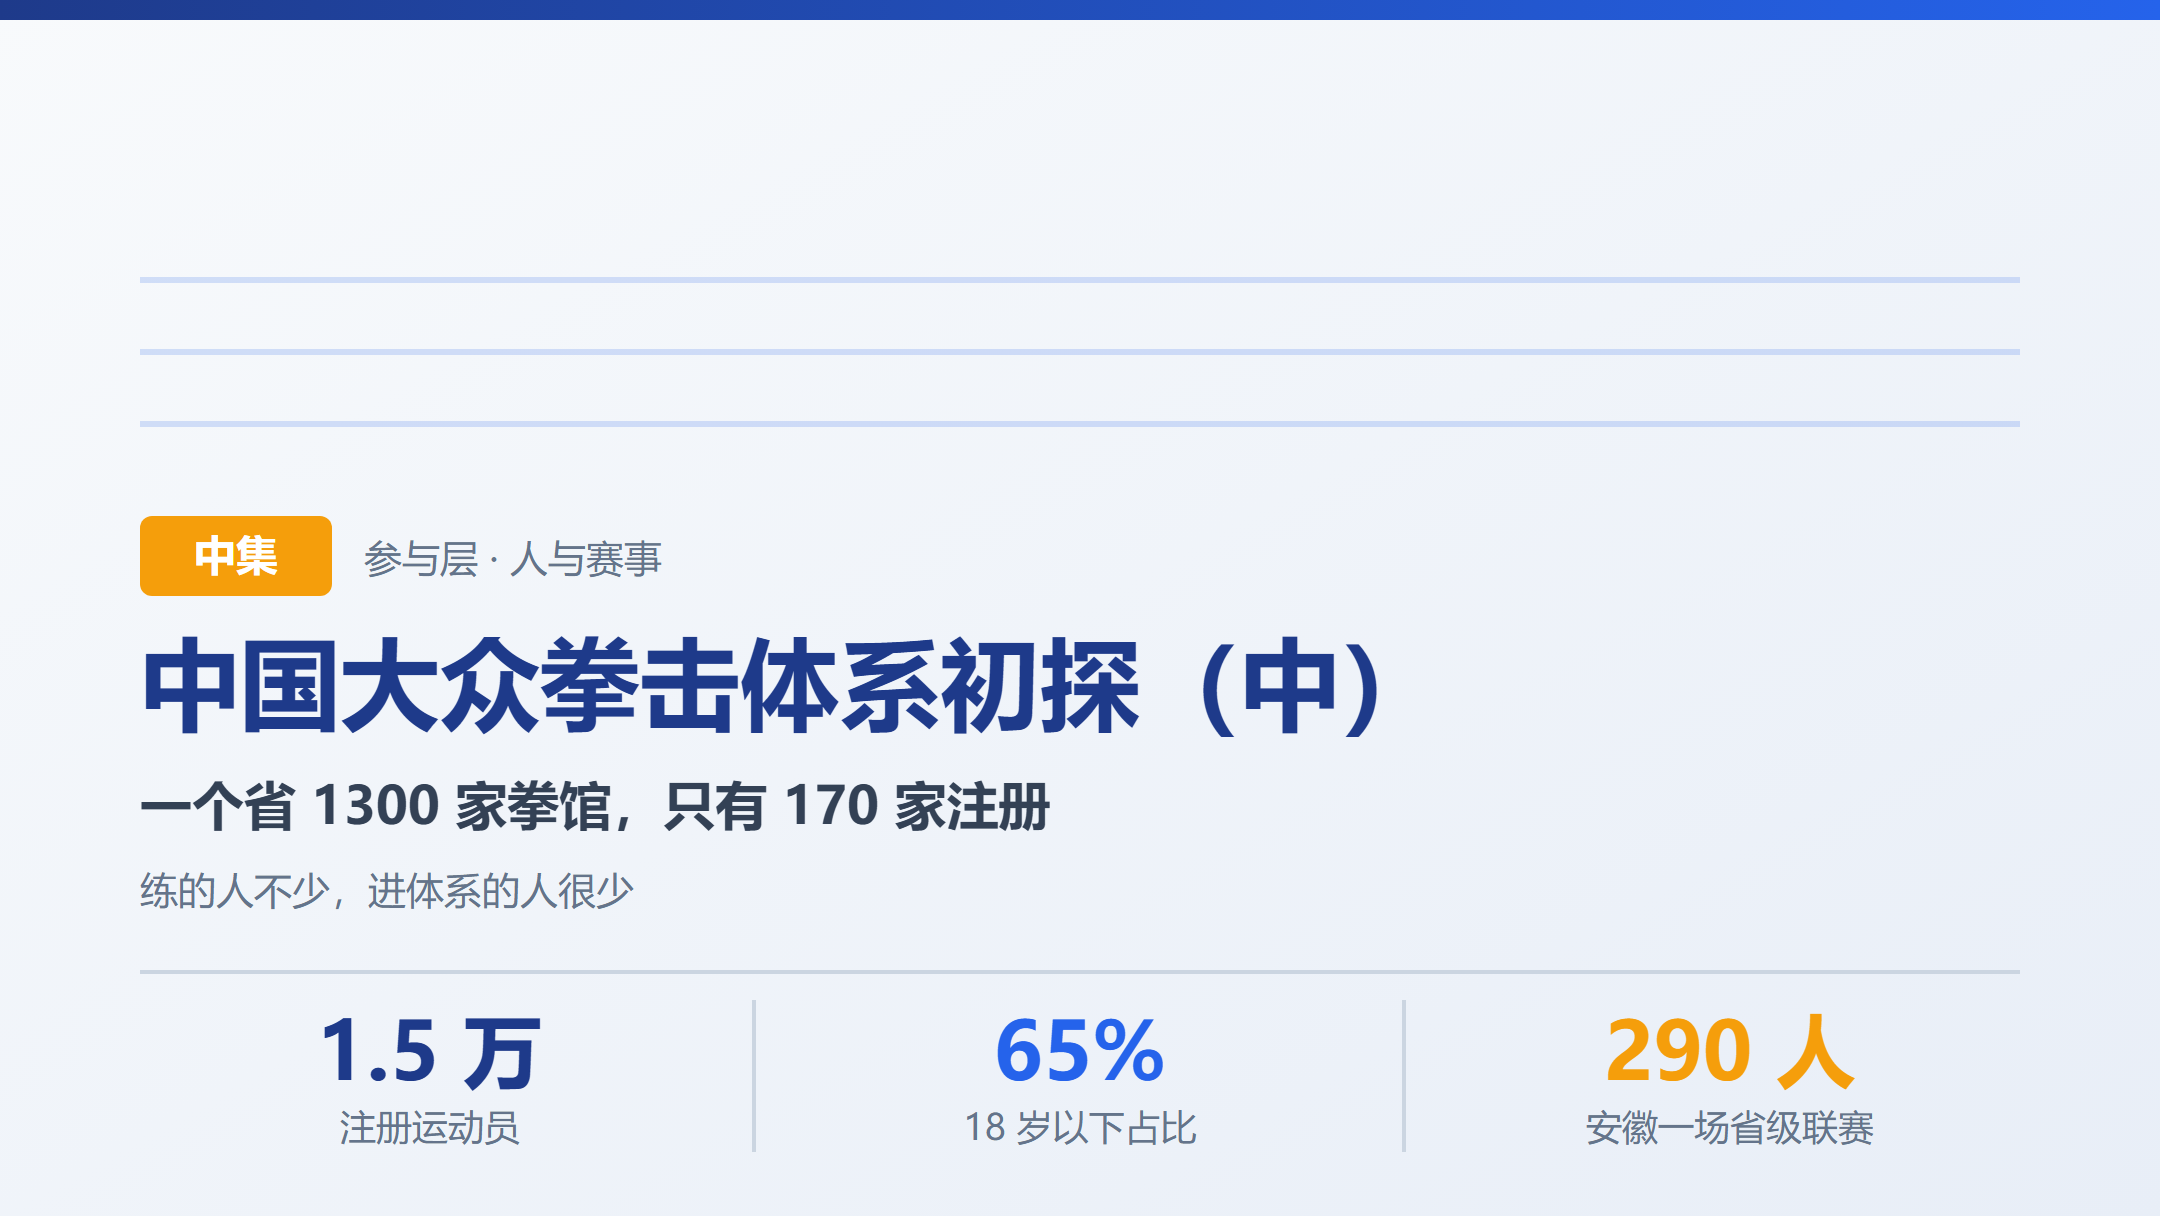
国家体育总局拳击跆拳道运动管理中心 2026 年 8 月的口径是:截至 2025 年底,18 岁以下注册运动员超万人,占总注册人数的 65%。
按这个比例倒推,中国拳击的注册运动员总量约 1.5 万人。这是我算出来的,不是官方直接公布的数字,看的时候记着这一点。
这个结构本身很有意思。三分之二是未成年人。换句话说,中国拳击的注册盘子是一个青少年盘子,成年人几乎不进这个账。
浙江省拳击协会 2026 年 4 月换届大会报告里的数字更细:全省私营俱乐部、工作室近 1300 家,其中在协会正式注册的俱乐部 170 余家;长期进行系统性训练的社会拳击爱好者超 2 万人;年度注册参赛人员超 1000 人;10 支市级专业拳击队,注册职业拳手超 200 名;累计办了 15 场省级俱乐部冠军联赛、50 余场职业赛事。
浙江一个省,场内练的人超过 2 万,注册参赛的才 1000 出头。1300 家私营馆里,注册的只有 170 多家,注册率大概一成三。
这个落差不是浙江的问题,是整件事的关键所在:练的人不少,进体系的人很少。
另一组工商数据可以旁证这个行业的样子。企查查显示国内现存拳击相关企业 2690 家,2022 年以来每年新注册都在 200 家以上;其中约 52.8% 的企业在名称或经营范围里加了"体能""健身"这类词。
一半以上的拳击企业,做的是体能和健身的生意,不是拳击的生意。这个比例解释了为什么它们不进协会注册:市场在哪里,它们就在哪里。
四、标准发了五年,为什么拳馆里没人提
到这里有个问题绕不过去:这套四级十八段的标准 2021 年就发布了,可你去随便一家拳馆问,从老板到学员,大部分人都不知道拳击可以考级。
原因不是没推广好,而是推广这件事根本不在协会手里。
中国拳击协会公开招募过《中国拳击运动水平等级考评标准》的一级推广单位,职责写得很清楚:负责在指定区域、领域内的宣传推广、组织运营和商务开发。申报主体可以是各级拳协、体育培训机构、赛事机构、企业、学校、俱乐部。而北京的一级推广单位是首泰 CTC 和 High5 全晟体育,并且是"北京市(东城区除外)唯一"的。
一个区域,一家授权。有授权的地方才有人推,没授权的地方就是一片空白。
再看时间线,会发现链路比想象的慢:
| 时间 | 事件 |
|---|---|
| 2020 年 9 月 | 石家庄首场考核,考的是考官(河北近 60 名从业者参加) |
| 2021 年 3 月 | 标准正式发布 |
| 2021 年 7 月 | 重庆首场面向学员 |
| 2022 年 1 月 | 北京首场面向大众(47 人) |
| 2022 年 3 月 | 浙江才办考官培训 |
两个细节值得注意:考官比学员早;从标准发布到浙江有考官,隔了整整一年。
道理也简单。考级得有考点,考点得有持证考官,而考官培训要省级协会去办。这条链路每一环都在等人推,人从哪来?
更根本的问题是渠道。练拳的人在商业拳馆里,浙江 1300 家私营馆,协会注册的只有 170 多家。协会的信息出口是"各省市协会加注册单位",不注册的拳馆收不到通知,自然也不会告诉学员。
标准还要求"考生必须是中国拳击协会个人会员"。一个在街边拳馆练拳的人,怎么知道要先去注册会员?这条路径没人走。
还有一层:拳馆推考级,图的是招生、续费、提价。这三样都取决于证书有没有硬用途。而这套标准的用途写的是"金拳四段大致相当于三级运动员",是参照,不是等价认定,没有升学、就业、参赛资格的硬绑定。不带来学员,拳馆就没动力讲。
最后是时间差。等级标准 2021 年就出来了,面向大众的教练培训(《培训管理办法》里的"社会大众教练员培训")2026 年 8 月才明确。有尺子,没有教尺子的人。
对照跆拳道和柔术就明白了。它们的等级之所以人人知道,因为等级是训练的一部分,不是额外要去报名参加的考试。柔术腰带由教练直接授予,滚一场就知道水平,不依赖外部机构。而拳击这套是外部考试,那就必须有外部机构持续推。
所以"大部分练拳的人不知道"这件事,本身就是答案的一部分:这套标准的推广,还没有一条能通到拳馆里的路。
五、赛事不靠协会办
(配图由 AI 生成,仅作场景示意)
美日的业余赛事是协会组织的(USA Boxing 一年批 1853 场,日本 JABF 排满全年)。中国的大众赛事,目前主要是俱乐部和市场自己在办。
先说安徽。2025 年 8 月 12 到 14 日,安徽省大众拳击俱乐部联赛在滁州办,29 家俱乐部、290 名运动员,组别从 U6 一直排到成人组。成人组是 2007 年 1 月 1 日前出生,设 51 公斤到 81+ 公斤多个级别。最小的 U6 组,参赛的孩子大约四岁。单败淘汰,三天出了 84 块金牌、84 块银牌。
四岁打拳击比赛,这个画面不一定人人都能接受。但从赛事设计的角度看,把组别一直铺到 U6,意思是不设入门门槛,先让人进来,水平以后再说。
西安的做法不一样。2025 年 6 月,"拳动长安"西安拳击俱乐部联赛第一季在城南一个商业项目里开打,把职业、白领、青少年三个板块放在同一场赛事里,全国 80 多名选手参加。9 月的第十九届西安拳击公开赛,报名人数同比涨了 30%,女子组别占到 25%。西安拳协那一年"拳击进校园"覆盖超万人次。
上海的一个设计值得单独讲。2026 年 9 月 19 日有一场"灏林决"俱乐部联赛,上海市拳击协会做指导单位,分青少年组(U8 到 U16)、成人业余组、成人职业组三个组别。其中成人业余组的战绩,赛后录入 Boxrec 国际拳击数据库,采用 ABC 职业拳击规则。
也就是说,一个周末练拳的成年人,只要报名参加,打出来的战绩可以进国际数据库,有一条自己的拳击履历。这个设计把"业余爱好"和"职业生涯"之间那道墙打了个洞,你要往上走,路是通的。
还有一个现象是白领赛。M23 拳击俱乐部孵化出的"傲骨之战",2024 年是免费的白领赛,2025 年做了全国巡回,2026 年升级成"傲骨之城"全国联赛。据赛事方公布,每场 1000 张门票从去年起场场售罄,线上直播间单场最高到过 120 万。同一时期上海市体育局的统计里,2025 年 UFC 格斗之夜上海站现场观众 11885 人。
这些赛事的共同点是:主办方是俱乐部或赛事公司,不是协会。协会给的是指导单位和规则背书。这个分工跟美日不一样,但在中国目前是有效的:市场有动力办赛,协会没有那个产能。
结语:人在市场这一侧
把这三节连起来看,是一个落差。
练的人不少。浙江一个省在场馆里系统性训练的人超过 2 万,全国注册运动员约 1.5 万,其中三分之二是未成年人。但进协会体系的人很少。浙江 1300 家私营馆,协会注册的只有 170 多家。
他们打比赛,靠的也是俱乐部自己办。安徽那场 290 人的联赛、西安把职业白领青少年三个板块塞进同一场赛事、上海让成人业余组的战绩进国际数据库。这些都不是协会的手笔。
也就是说,练的人和打比赛的人,都落在市场这一侧。协会提供的是规则和背书,不是产能。
这不算坏事。市场愿意办,说明有人在里面挣钱,行业是活的。但它也说明一件事:从"有人练"到"有人在体系里练",中间缺了一环。
下集讲这一环缺在哪:学校那扇门怎么打开,以及谁来教。
附录 · 数据与口径说明(中)
主要来源
- 国家体育总局拳击跆拳道运动管理中心《创新培养模式 拓宽育人路径》,华奥星空网 2026 年 8 月 13 日(18 岁以下注册运动员超万人、占总注册 65%)
- 浙江省拳击协会第四届会员代表大会工作报告公开报道,2026 年 4 月(省内俱乐部与注册数据)
- 大皖新闻 2025 年 8 月 14 日报道(安徽省大众拳击俱乐部联赛:29 家俱乐部 290 名运动员、84 金 84 银、U6 至成人组)
- 西安市拳击协会 2025 年度总结公开报道(俱乐部联赛三大板块、公开赛报名 +30%、女子占 25%)
- 上海市拳击协会关于 2026 年俱乐部联赛的公开赛事信息(Boxrec 战绩录入、组别设置)
- 企查查工商注册数据(拳击相关企业 2690 家、52.8% 含"体能/健身"关键词)
- 上海市体育局公开统计(2025 年 UFC 格斗之夜上海站现场观众 11885 人)
- 中国拳击协会关于招募《中国拳击运动水平等级考评标准》一级推广单位的通知(推广单位职责与申报主体)
- 石家庄日报 2020 年 10 月报道(首场考核试点、第一批考官认定);浙江体育在线、钱江晚报 2022 年 3 月报道(浙江省考官培训)
- 腾讯网 2021 年 11 月报道(首泰 CTC、High5 全晟体育为北京市一级推广单位)
口径与限制
- 中国拳击注册运动员总量(约 1.5 万人)是作者按"18 岁以下超万人、占 65%"倒推的,不是官方直接公布的数字。
- 网络流传的"全国拳击爱好者 120 万""拳击培训市场 47.3 亿"等数字,我未能核实到原始出处,本文不采用。
- "浙江省注册俱乐部 170 余家"是协会注册口径,与其他来源的"全国俱乐部数量"不可直接比较(后者的统计对象和统计方式不明,本文亦未采用)。
- 比赛成绩、赛事规模等以主办方与官方通报为准;部分赛事报名人数为赛事方公布口径,未经审计。
- "傲骨之战"门票售罄与直播间人数为赛事方公布口径,未经审计。
- 配图说明:第四节的场景照片为 AI 生成(写实风格),仅作氛围示意,非真实人物或真实场地记录。
抖音/小红书:雨叔很忙 关于拳击训练、拳馆经营的问题,欢迎加微信聊: